Publicado 18 de septiembre de 2026 · Por Paradigma Emlak — Equipo editorial · 4 min de lectura
Comprar una Vivienda en Pescara y la Costa de Abruzos: Guía Práctica para Compradores Extranjeros
Del codice fiscale al rogito: un repaso general de lo que implica comprar una propiedad en Pescara y en la costa de Abruzos.
Por qué la costa de Abruzos
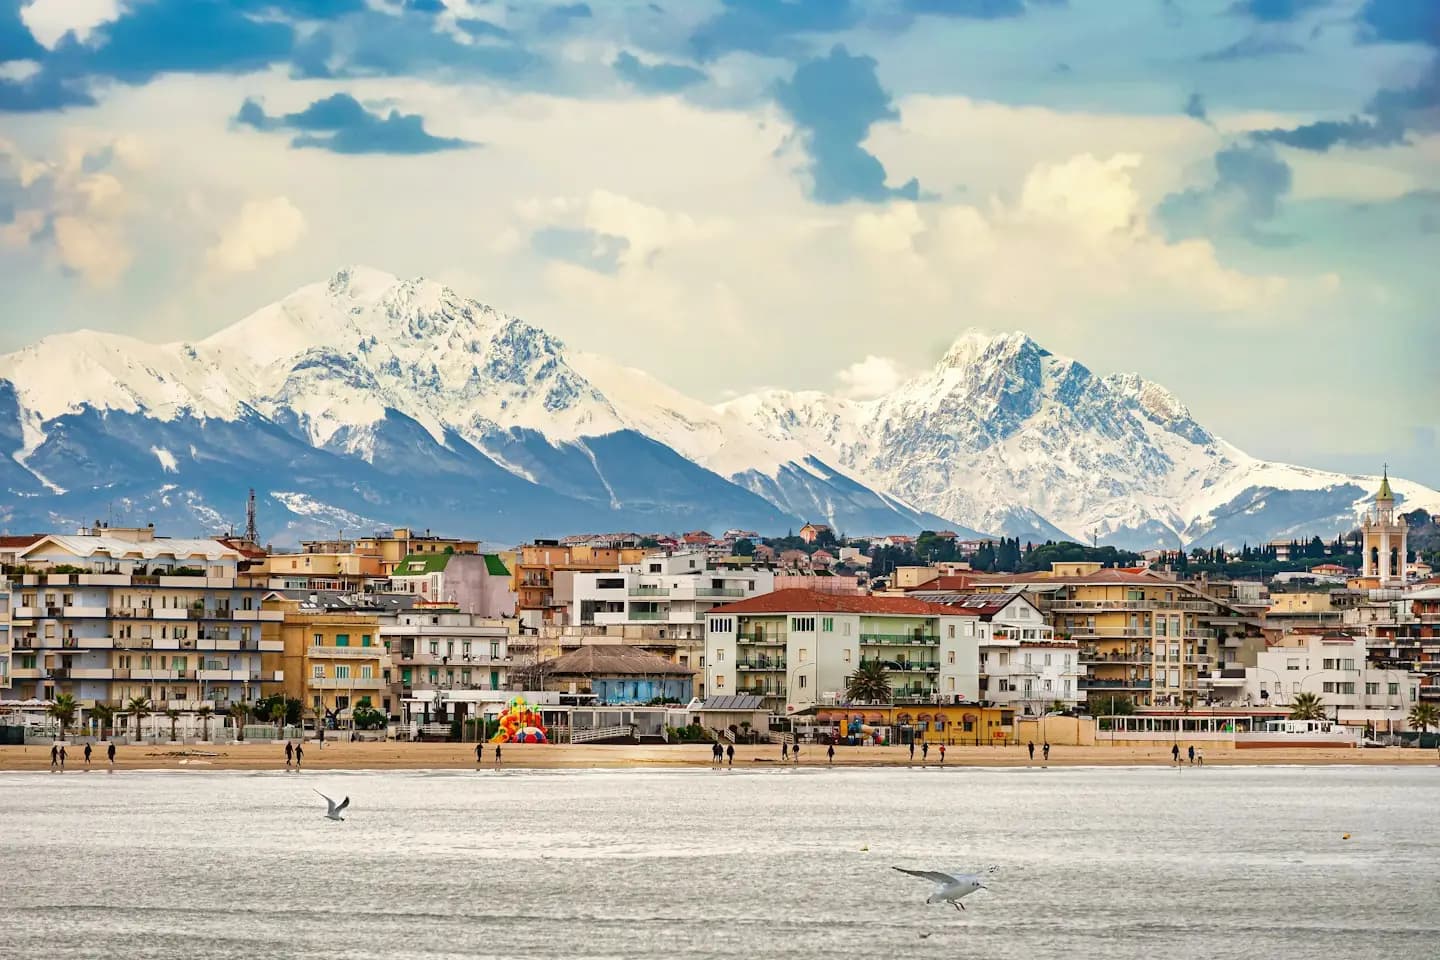
Abruzos, en la costa centro-oriental de Italia, es una de las pocas regiones italianas donde el mar y la montaña conviven a poca distancia. Pescara cuenta con el aeropuerto principal de la región, un largo paseo marítimo y, al fondo, las cumbres de los parques nacionales del Gran Sasso y la Majella. Las conexiones con Roma son relativamente cortas por carretera y avión, y la costa suele estar menos concurrida que los destinos turísticos italianos más conocidos. Esta guía describe, en términos generales, qué puede esperar un comprador extranjero al adquirir una propiedad aquí por primera vez. Cada caso tiene sus particularidades, así que confirme siempre los detalles con un notaio y un commercialista (asesor fiscal) antes de actuar.
1. Obtenga el codice fiscale
Antes de firmar cualquier contrato en Italia —incluso antes de dar de alta un suministro— necesita el codice fiscale, el número de identificación fiscal italiano. Puede solicitarlo en una oficina de la Agenzia delle Entrate en Italia o en un consulado italiano en su país. La emisión suele ser gratuita y rápida, pero conviene tramitarlo cuanto antes: todo el proceso de compraventa se articula en torno a este número.
2. La fase preliminar: proposta y compromesso
Una vez elegida la propiedad, el proceso suele comenzar con una proposta d'acquisto, una oferta de compra por escrito. Cuando el vendedor la acepta, las partes firman el compromesso (preliminare di vendita), el contrato preliminar de compraventa. En esta fase suele entregarse una caparra (señal); el tipo de caparra (confirmatoria o penitenziale) debe quedar claramente especificado en el contrato, porque determina qué arriesga cada parte si se retira después. Haga revisar el contrato preliminar por un abogado independiente o por su notaio antes de firmarlo.
3. Diligencia debida: titularidad y conformidad urbanística
Antes de hacer una oferta, o como muy tarde antes del contrato preliminar, haga comprobar la visura catastale (nota registral catastral) y la planimetria catastale (plano catastral) de la propiedad frente a su distribución física real. A esto se refiere en la práctica la conformità urbanistica e catastale: un balcón construido sin permiso o un tabique movido sin autorización pueden convertirse en un problema serio después de la compra. Del mismo modo, el APE (Attestato di Prestazione Energetica, el certificado energético) es obligatorio desde el momento en que se publica el anuncio y debe mostrarse al comprador.
4. El notaio y el rogito
La propiedad se transmite en Italia mediante el rogito notarile, la escritura firmada ante un notaio, un funcionario público imparcial y no un abogado de parte. El notaio verifica la titularidad, comprueba si existen hipotecas o embargos, confirma que el vendedor es el propietario real, inscribe la transmisión en el registro (Conservatoria dei Registri Immobiliari) y responde del correcto cálculo y pago de los impuestos asociados. El comprador elige y paga al notaio; como la ley exige que el notario italiano sea imparcial, usted no está obligado a usar el que le proponga la parte vendedora.
5. Categorías de coste habituales
Dar cifras exactas resultaría engañoso, porque los tipos impositivos dependen de si la vivienda es de segunda mano o de obra nueva, de la residencia fiscal del comprador y de si aplica la bonificación de "prima casa" (primera vivienda). En general, incluya en su presupuesto estas partidas:
- Imposta di registro (impuesto de transmisiones), o IVA si compra a una promotora — depende del estatus del vendedor.
- Imposte catastali e ipotecarie (impuestos catastrales e hipotecarios).
- Honorarios del notaio, calculados según una escala profesional proporcional al valor del inmueble.
- Comisión de la agencia, un porcentaje que debe comunicarse por escrito antes de formular una oferta.
- Costes de traducción, si son necesarios — quien no hable italiano tiene derecho por ley a un intérprete presente en el rogito.
6. Financiación
Los compradores extranjeros pueden obtener una hipoteca de un banco italiano, aunque las condiciones dependen de los ingresos acreditables, el historial crediticio y el estatus de residencia. Si piensa financiar la compra, inicie la conversación con el banco antes de firmar el contrato preliminar, para poder fijar la fecha del rogito sin retrasos.
Una nota final
Este artículo es una hoja de ruta general, no asesoramiento legal ni fiscal. Las normas fiscales y de procedimiento italianas se actualizan periódicamente —con referencia a 2026—, así que confirme siempre los tipos vigentes y cómo se aplican a su caso concreto con un notaio y un commercialista. Si está valorando una propiedad en Pescara o en la costa de Abruzos, contáctenos: podemos repasar juntos lo que hay disponible en el mercado.